Uma nova realidade tributária: o que sua empresa precisa saber antes de 2027.
Uma nova realidade tributária: o que sua empresa precisa saber antes de 2027.
Entenda por que a EFD-Contribuições continuará sendo utilizada e como proteger os créditos e preparar sua operação para a CBS.

ALT: Transição do PIS e da Cofins em 2026 para a CBS em 2027, com destaque para os controles anteriores.
Se o PIS e a Cofins deixarão de existir em 2027, por que sua empresa ainda precisará se preocupar com a escrituração desses tributos?
Essa é uma das dúvidas mais importantes para quem está preparando o fechamento de 2026. A Reforma Tributária do Consumo substitui as contribuições federais PIS/Pasep (Programa de Integração Social e Programa de Formação do Patrimônio do Servidor Público) e Cofins (Contribuição para o Financiamento da Seguridade Social) pela CBS, Contribuição sobre Bens e Serviços.
A mudança não elimina de uma só vez os créditos, as operações pendentes nem a necessidade de comprovar informações anteriores. Para empresas que utilizam o TOTVS Protheus, o desafio começa ainda em 2026: garantir que os dados do ERP (sistema integrado de gestão empresarial) sustentem essa transição.
Confira a orientação oficial: Nota Técnica EFD-Contribuições nº 013/2026
O que muda a partir de janeiro de 2027?
O ano de 2026 marca a etapa de transição e testes da CBS e do IBS (Imposto sobre Bens e Serviços). Em 31 de dezembro, termina a apuração regular do PIS e da Cofins. A partir de janeiro de 2027, a CBS entra em sua fase de cobrança plena, respeitando os regimes e tratamentos aplicáveis a cada contribuinte.

ALT: Linha do tempo: 2026, PIS e Cofins vigentes e testes de CBS e IBS; 2027, CBS e EFD-Contribuições em situações específicas.
SPED, SPED Fiscal e EFD-Contribuições são a mesma coisa?
SPED: Sistema Público de Escrituração Digital. É a estrutura que reúne diferentes obrigações fiscais e contábeis transmitidas eletronicamente ao governo.
SPED Fiscal: Nome usual da EFD ICMS/IPI (Escrituração Fiscal Digital do Imposto sobre Circulação de Mercadorias e Serviços e do Imposto sobre Produtos Industrializados). Registra informações desses impostos conforme as regras aplicáveis.
EFD-Contribuições: Escrituração Fiscal Digital das Contribuições. É um módulo do SPED usado para registrar operações, apurações e créditos de PIS/Pasep e Cofins.
Portanto, o fim das contribuições antigas não significa o fim do SPED nem da EFD-Contribuições. A Nota Técnica nº 011/2026 prevê a manutenção de arquivos, consultas e retificações pelo prazo mínimo legal de cinco anos. A Nota Técnica nº 013/2026 esclarece os usos específicos a partir de 2027.
Fontes: Nota Técnica nº 011/2026 • Portal do SPED • LC nº 214/2025 atualizada
Por que isso importa para o seu ERP?
Uma nota fiscal de 2026, um saldo de crédito ou uma máquina adquirida há dois anos pode originar um controle relevante em 2027. Por isso, a empresa precisa preservar o histórico, identificar operações de transição e evitar desativar regras antigas sem avaliar os reflexos.
Por que a EFD-Contribuições continuará existindo?
A Nota Técnica nº 013/2026 detalha quatro situações que merecem atenção. Veja como cada uma pode aparecer na rotina de uma empresa.

ALT: Quatro usos da EFD-Contribuições em 2027: créditos acumulados, estoque de abertura, ativo imobilizado e receitas sujeitas ao regime de caixa.
Créditos acumulados de PIS e Cofins
Saldos válidos da apuração não cumulativa podem ser utilizados depois da extinção dos tributos. Exemplo: uma indústria termina dezembro com R$ 80 mil de créditos ainda não utilizados. Se comprovados e dentro das regras, poderão reduzir obrigações futuras. Impacto: conferir a origem e o saldo antes do fechamento.
Crédito presumido de CBS sobre estoques
Determinados bens existentes em 1º de janeiro de 2027 podem gerar crédito presumido, isto é, um crédito calculado conforme critérios legais. Exemplo: uma distribuidora que migre do regime cumulativo para o regular da CBS pode ter mercadorias elegíveis. Impacto: inventariar, valorar e separar os itens que atendem aos requisitos previstos no art. 381.
Créditos vinculados ao ativo imobilizado
Alguns créditos ligados à depreciação, à amortização ou a parcelas mensais podem continuar como créditos presumidos da CBS, conforme o art. 380. Exemplo: uma máquina adquirida em 2025 ainda possui parcelas de crédito elegíveis. Impacto: manter o cadastro, a origem e o histórico das apropriações, inclusive eventuais baixas.
Operações anteriores tributadas pelo regime de caixa
No regime de caixa, a exigência do tributo pode ocorrer no recebimento da receita. Exemplo: um serviço enquadrado, prestado em dezembro de 2026 e recebido em fevereiro de 2027, pode continuar sujeito ao PIS e à Cofins ao recebimento. Impacto: relacionar títulos e baixas às operações originais, observando o art. 408, § 3º.
Atenção: os exemplos são ilustrativos; o direito depende da legislação e do enquadramento de cada operação. Consulte a Nota Técnica nº 013/2026 e os arts. 378, 380, 381 e 408 da LC nº 214/2025.
O que acontece com os créditos que a empresa ainda possui?
Créditos de PIS e Cofins que atendam às condições legais não desaparecem automaticamente no dia 1º de janeiro. O prazo de utilização continua correndo: a transição não reinicia a contagem.
O art. 378 da LC nº 214/2025 admite a compensação desses créditos com a CBS. O ressarcimento em dinheiro ou a compensação com outros tributos federais também pode ser possível, desde que a natureza do crédito permita essas modalidades e sejam respeitados os requisitos, limites e prazos legais.
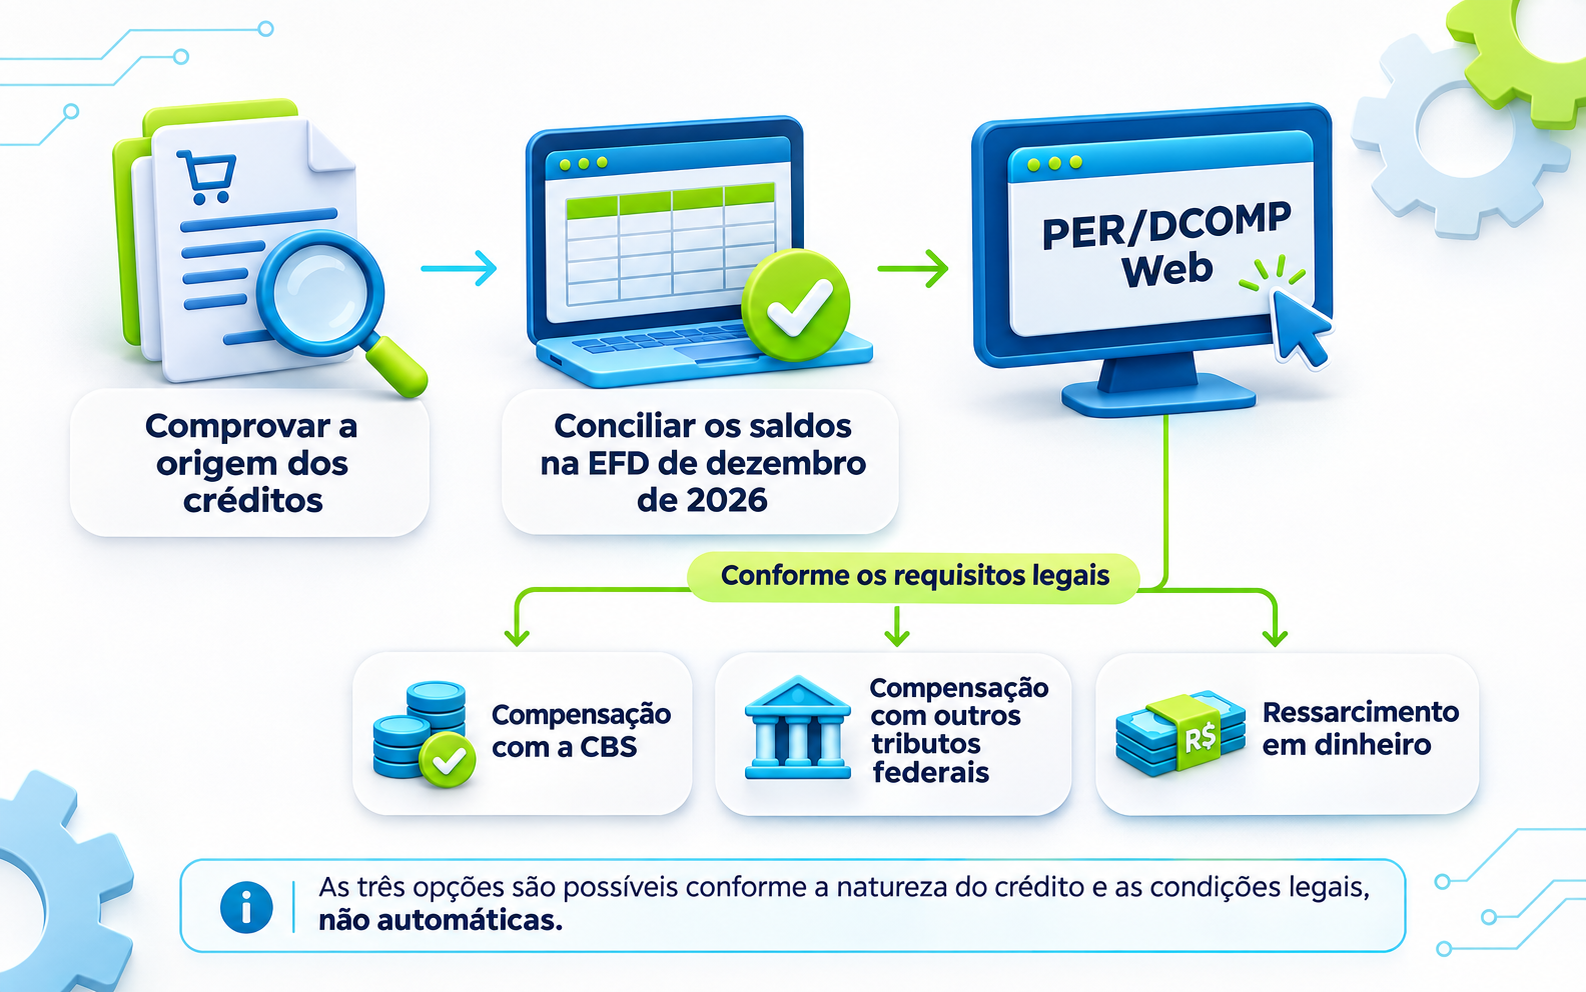
ALT: Fluxo dos créditos anteriores: comprovar origem, reconciliar saldo na EFD de dezembro de 2026 e usar o PER/DCOMP Web para as modalidades legalmente permitidas.
O fechamento de dezembro de 2026 merece atenção especial
A Receita Federal informou que a funcionalidade específica prevista no PER/DCOMP Web recuperará os saldos declarados na EFD-Contribuições de dezembro de 2026. Por isso, é importante revisar os créditos históricos, as utilizações já realizadas, as retificações necessárias e a conciliação com a contabilidade.
A Nota Técnica nº 013 prevê novos cruzamentos para os registros 1100 e 1500, que controlam saldos de PIS e Cofins. Em termos práticos, inconsistências entre os períodos podem dificultar a validação dos valores. O programa gerador da escrituração (PGE) deverá criar automaticamente registros de apoio à validação.
Qual é o papel do PER/DCOMP Web?
O PER/DCOMP Web é a ferramenta da Receita Federal para pedidos de restituição ou ressarcimento e declarações de compensação. A funcionalidade de transição deverá permitir o uso dos créditos anteriores conforme a modalidade autorizada. Já os créditos presumidos da CBS sobre estoque e imobilizado seguem controles próprios, previstos na NT 013, com integração à apuração assistida da CBS.
Exemplo: uma empresa que acredita possuir R$ 80 mil em créditos não deve considerar esse valor disponível para o caixa sem antes validar o saldo, o prazo e a forma de utilização. A análise fiscal e contábil deve anteceder qualquer pedido.
Fontes: Orientação da Receita Federal sobre créditos na transição • PER/DCOMP Web
Como as áreas da empresa serão impactadas e o que sua empresa pode fazer desde agora?
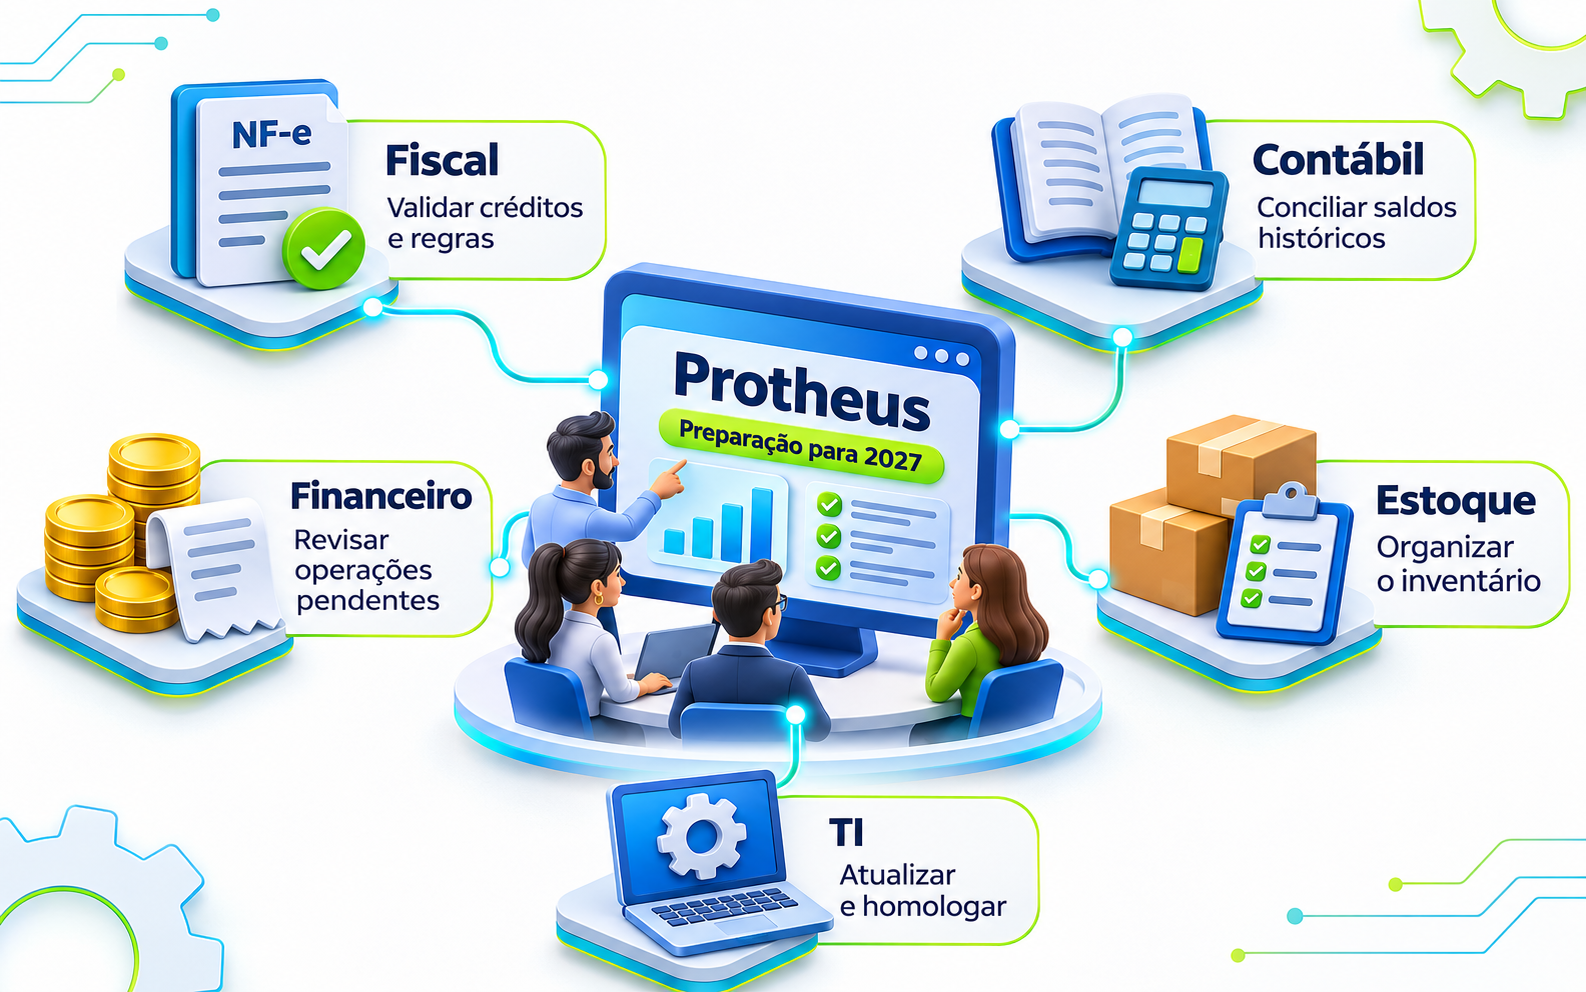
A preparação para 2027 não depende exclusivamente do setor fiscal. É um trabalho integrado entre diferentes áreas da empresa, que precisam garantir a qualidade e a consistência das informações registradas no Protheus.
O primeiro passo é revisar os dados históricos, identificar créditos tributários disponíveis, organizar o inventário de encerramento de 2026 e avaliar as operações que terão reflexos nos períodos seguintes.
Paralelamente, a equipe de TI deve acompanhar as liberações oficiais da TOTVS, revisar as parametrizações e customizações existentes e realizar testes em ambiente de homologação, com a participação das áreas responsáveis.
Quanto antes sua empresa iniciar esse processo, menores serão os riscos de inconsistências fiscais, perda de oportunidades de aproveitamento de créditos e impactos operacionais durante a transição.
Como preparar sua empresa para 2027: o papel de cada área
O primeiro ponto importante é entender que o fim do PIS e da Cofins não significa o fim do SPED. A EFD-Contribuições continuará sendo utilizada em situações específicas durante o período de transição, como no controle de créditos acumulados, na escrituração de créditos relacionados ao estoque e ao ativo imobilizado, além de determinadas operações vinculadas ao regime de caixa.
Em relação aos créditos de PIS e Cofins, as empresas não perderão automaticamente os valores acumulados. Desde que estejam devidamente registrados e atendam aos requisitos legais, esses créditos poderão continuar sendo aproveitados. Por isso, revisar os saldos, identificar possíveis divergências e garantir a consistência das informações fiscais antes do encerramento de 2026 será fundamental.
Outro ponto de atenção é o estoque. Nem todos os produtos armazenados darão direito ao crédito presumido de CBS. O aproveitamento dependerá do enquadramento tributário das mercadorias, das condições estabelecidas pela legislação e da correta documentação do inventário. Para os estoques elegíveis, o crédito deverá ser apurado até junho de 2027 e utilizado em 12 parcelas mensais para compensação da CBS.
E como tudo isso se reflete no Protheus?
As empresas precisarão acompanhar as atualizações disponibilizadas pela TOTVS, verificar a compatibilidade de suas versões e realizar testes em ambiente de homologação. Embora o Configurador de Tributos seja uma ferramenta fundamental para a implementação das novas regras tributárias, sua utilização, isoladamente, não garante que todos os processos estejam preparados.
Portanto, a preparação para 2027 deve ir além de uma atualização tecnológica. Trata-se de uma transformação que envolve processos, pessoas e sistemas, exigindo planejamento antecipado para preservar créditos tributários, reduzir riscos fiscais e garantir a continuidade das operações.
Como a Cod.ERP pode ajudar sua empresa nessa transição?
A Reforma Tributária exige muito mais do que atualizar o ERP. É necessário revisar processos, validar informações e preparar as equipes para uma nova realidade fiscal.
Especialista em TOTVS Protheus, a Cod.ERP Tecnologia oferece suporte consultivo e técnico em todas as etapas dessa preparação:
-
Diagnóstico do ambiente Protheus e identificação dos impactos.
-
Revisão de processos, parametrizações e customizações.
-
Implantação e adequação do Configurador de Tributos.
-
Apoio na revisão dos controles fiscais, contábeis e patrimoniais.
-
Atualização do ERP, testes integrados e homologação.
-
Capacitação e acompanhamento das equipes.
Nosso compromisso é ajudar sua empresa a enfrentar essa transição com planejamento, segurança e continuidade operacional, respeitando as particularidades do seu negócio.